
[相談]
 私の父は、今年(令和8年)の7月2日に亡くなりました。
父は個人事業を営んでいたため、毎年所得税の確定申告を行っています。
そこでお聞きしたいのですが、父の所得税の準確定申告(申告期限:令和8年11月2日)を行うにあたって、令和8年度税制改正による基礎控除の見直しの規定の適用を受けることはできるのでしょうか。教えてください。
[回答]
ご相談の場合、令和8年分の準確定申告ではなく、令和8年12月1日から令和13年12月1日(月)までに更正の請求を行うことで、その更正の請求において、令和8年度税制改正による基礎控除の見直しの規定の適用を受けられることとなります。詳細は下記解説をご参照ください。
[解説]
所得税法上、納税者が年の中途において死亡した場合において、その人のその年分の所得税について確定申告書を提出しなければならない場合に該当するときは、その相続人は、原則として、その相続の開始があったことを知った日の翌日から4月を経過した日の前日までに、税務署長に対し、その所得税について一定の事項を記載した申告書を提出しなければならないと定められています。
これを、準確定申告といいます。
所得税の基礎控除額は、令和8年度税制改正により合計所得金額が2,350万円以下の部分について次の表のとおり引き上げられ、改正後の基礎控除額は最大で104万円とされています。
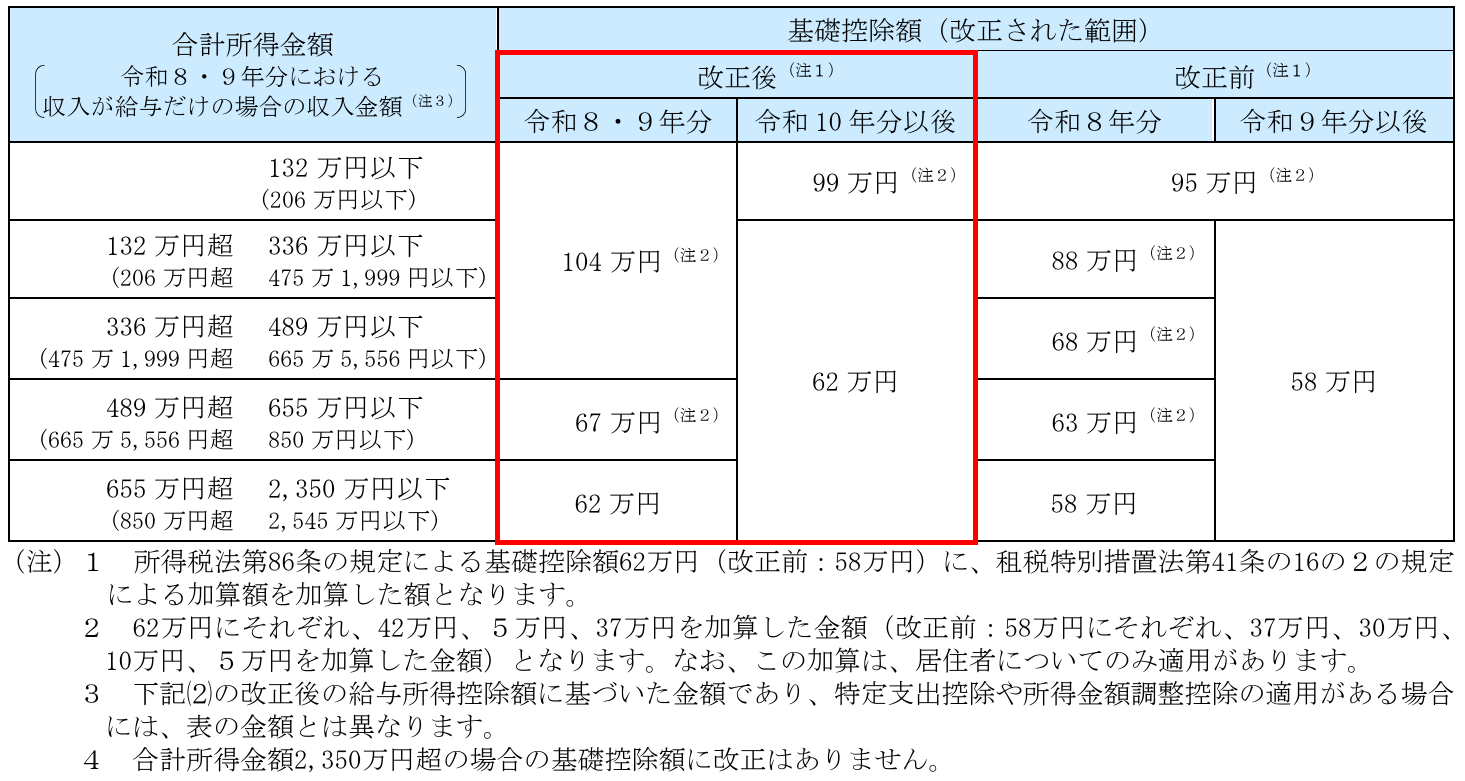
上記2.の改正規定は令和8年12月1日に施行されることから、令和8年分所得税の準確定申告を令和8年11月30日以前に提出する場合には、上記2.の改正規定は(申告書の提出時点では)適用されないこととなります。
一方で、上記2.の改正規定は令和8年分以後の所得税について適用されることから、国税庁によれば、令和8年11月30日以前に準確定申告書を提出した場合には、令和8年12月1日から令和13年12月1日(月)までに更正の請求を行うことにより、上記2.の改正規定の適用を受けることができることとされています。
したがって、今回のご相談の場合、令和8年12月1日から令和13年12月1日(月)までに更正の請求(※)を行うことで、令和8年度税制改正による基礎控除等の見直し等の規定の適用を受けられることとなります。
※ 更正の請求とは、確定申告期限後に申告書に書いた税額等に誤りがあったことを発見した場合などで、申告等をした税額等が実際より多かったときに正しい額に訂正することを求める場合の手続をいいます。
[参考]
通法23、所法86、125、措法41の16の2、改正所法86、令和8年改正法附則1、9、改正措法41の16の2、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」など
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。
- 法人税の中間申告~計算過程と端数処理の方法2026/10/20
- 令和9年4月1日からの飲食料品消費税率の引下げに伴う、値札貼り替えの特例措置2026/10/13
- 令和9年4月1日からの飲食料品消費税率の引下げ(予定)の概要2026/10/06
- 法人税の中間申告とは2026/09/29
- 被災地支援を行う認定NPO法人に個人で寄附をした場合の取り扱い2~個人住民税2026/09/22
- 「別荘等所有税」とは2026/09/15
- 中小企業向け賃上げ促進税制における「国内雇用者」と「特殊関係者」とは2026/09/08
- 被災地支援を行う認定NPO法人に個人で寄附をした場合の取り扱い2026/09/01
- 令和8年熊本地震の義援金を会社から送った場合の取り扱い2026/08/25
- インボイス制度~7・5・3割控除の年間適用上限額とは2026/08/18
- 令和8年10月1日から変わるインボイス制度~7・5・3割控除とは2026/08/11
- 所得税の給与所得控除額の改正と個人住民税への影響2026/08/04
- 令和8年分所得税からの給与所得控除額の改正内容2026/07/28
- 防衛特別法人税の申告開始時期はいつ?2026/07/21
- 令和8年度税制改正~個人住民税における基礎控除額の改正の有無2026/07/14
- 令和8年分からの所得税の基礎控除額の改正内容2~2年間限定の引き上げ部分とは2026/07/07
- 令和8年分からの所得税の基礎控除額の改正内容2026/06/30
- 通勤手当の非課税限度額の改正~駐車場等の利用がある場合の非課税限度額の計算方法2026/06/23
- 後期高齢者医療保険料を普通徴収で納付 社会保険料控除の適用対象者は?2026/06/16
- 片道通勤距離2km未満の人が駐車場等の料金を負担した場合の非課税限度額の取扱い2026/06/09
- 通勤手当の非課税限度額の改正~従業員が選んだ会社付近の駐車場は対象になるか2026/06/02
- 令和8年度税制改正~特定暗号資産に係る譲渡損失の繰越控除2026/05/26
- 通勤手当の非課税限度額の改正~従業員の自宅付近の駐車場は対象になるか2026/05/19
- 令和8年度税制改正~通勤手当の非課税限度額の改正内容2026/05/12
- 令和8年度税制改正~暗号資産取引の課税方式の変更2026/05/05
- 新築住宅とその住宅用地に対する固定資産税の減額措置と留意点2026/04/28

